Tarjetas de transferencia de saldo al 0%: cómo funcionan y cuándo valen la pena
Cómo usar una tarjeta de transferencia de saldo al 0% para pagar tu deuda sin intereses: comisiones, plazos, trampas a evitar y un ejemplo con $5,000.
Hicimos las cuentas con $10,000 de deuda en tarjetas de crédito. Compara los métodos avalancha y bola de nieve en tiempo, intereses y motivación.
Si tienes saldo en varias tarjetas de crédito, lo difícil no es decidir pagarlas, sino decidir por cuál empezar. Las dos estrategias más conocidas son el método avalancha y el método bola de nieve. Las dos funcionan, pero de forma distinta, y la mejor para ti depende de tus números y de tu forma de ser.
Más abajo hicimos un ejemplo real para que veas exactamente cuánto tiempo e intereses cuesta cada método.
Si eres disciplinado y te guías por los números, elige la avalancha. Si ya intentaste pagar tus deudas antes y te desanimaste, la bola de nieve puede ser el método que de verdad vas a terminar. Y un plan terminado vale más que un plan “perfecto” abandonado.
Los primeros pasos son iguales en ambos:
La única diferencia es cómo eliges el objetivo:
| Método avalancha | Método bola de nieve | |
|---|---|---|
| Primera deuda a pagar | La de APR más alto | La de saldo más pequeño |
| Ventaja principal | Pagas menos intereses | Victorias rápidas al principio |
| Desventaja principal | La primera victoria puede tardar mucho | Normalmente pagas más intereses |
| Ideal para | Personas disciplinadas y analíticas | Quienes necesitan motivación |
Imagina que tienes tres tarjetas y puedes pagar $500 al mes en total:
| Tarjeta | Saldo | APR | Pago mínimo |
|---|---|---|---|
| Tarjeta A | $1,200 | 22.9% | $35 |
| Tarjeta B | $5,800 | 28.9% | $145 |
| Tarjeta C | $3,000 | 19.9% | $75 |
| Total | $10,000 | $255 |
Te quedan $245 extra al mes para la deuda objetivo. Esto es lo que pasa (intereses calculados mes a mes):
Atacas primero la Tarjeta B (28.9% APR), luego la A y por último la C.
Atacas primero la Tarjeta A (el saldo más pequeño), luego la C y por último la B.
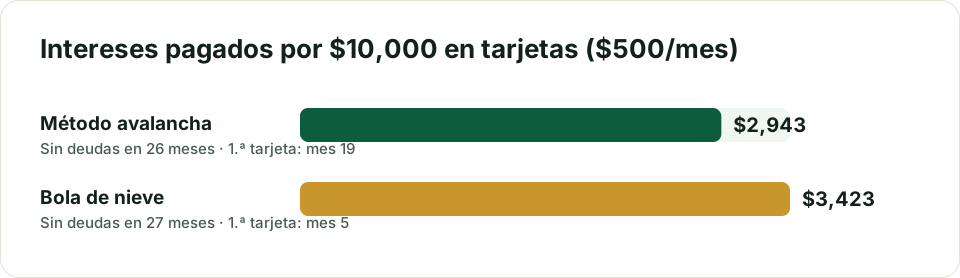
En este ejemplo, la avalancha te ahorra unos $480 y un mes. Es dinero real. Pero fíjate en la primera victoria: con la bola de nieve cierras una tarjeta en el mes 5; con la avalancha esperas hasta el mes 19 para ver una tarjeta en cero. Para mucha gente, esa larga espera es justo donde el plan se cae.
Cuanto más diferentes sean las tasas de interés de tus deudas, más ahorra la avalancha. Si todas tienen tasas parecidas, los dos métodos terminan casi igual y la motivación extra de la bola de nieve te cuesta muy poco.
Elige la avalancha si:
Elige la bola de nieve si:
También puedes usar un método mixto: elimina primero uno o dos saldos muy pequeños para ganar impulso y luego cambia a la avalancha con el resto.
Si no puedes cubrir tus pagos mínimos, llama a los emisores de tus tarjetas antes de atrasarte: muchos tienen programas para dificultades económicas. En EE. UU. también puedes buscar una agencia de asesoría crediticia sin fines de lucro (por ejemplo, a través de la National Foundation for Credit Counseling). Desconfía de las empresas que prometen “borrar” tu deuda a cambio de un pago por adelantado; la Oficina para la Protección Financiera del Consumidor (CFPB) y la FTC advierten sobre estas estafas.
En Canadá, la Financial Consumer Agency of Canada ofrece recursos gratuitos, y en el Reino Unido puedes recibir asesoría gratuita y regulada sobre deudas a través de servicios como MoneyHelper.
¿El método avalancha o el de bola de nieve dañan mi puntaje de crédito? No. Con los dos pagas todas tus cuentas a tiempo, lo que protege tu historial de pagos. Y a medida que bajan tus saldos, baja también tu uso de crédito, lo que normalmente mejora tu puntaje.
¿Debo cerrar una tarjeta después de pagarla? Normalmente, no de inmediato. Cerrarla reduce tu crédito disponible total y puede subir tu porcentaje de uso. Si la tarjeta no cobra cuota anual, mantenerla abierta (sin usarla o usándola poco) suele ser mejor para tu puntaje.
¿Qué hago si dos deudas tienen la misma tasa de interés? Paga primero la de saldo más pequeño. Así liberas antes su pago mínimo.
¿Sirven estos métodos para préstamos estudiantiles o de auto? Sí, funcionan con cualquier deuda. Eso sí, ten cuidado con los préstamos estudiantiles federales de EE. UU.: tienen protecciones (como los planes de pago según ingresos) que podrías perder si los refinancias con un préstamo privado.
Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Las cifras del ejemplo son ilustrativas y suponen una APR fija, ningún cargo nuevo e intereses calculados mensualmente. Lee nuestro Aviso legal.
Cómo usar una tarjeta de transferencia de saldo al 0% para pagar tu deuda sin intereses: comisiones, plazos, trampas a evitar y un ejemplo con $5,000.
Qué es el ITIN, quién puede pedirlo, qué documentos necesitas, cómo llenar el Formulario W-7, cuánto tarda y para qué sirve (y para qué no).