Guía completa para ahorrar dinero en Estados Unidos (aunque ganes poco)
Todo para empezar a ahorrar en un solo lugar: presupuesto, fondo de emergencia, dónde guardar tu dinero para que gane intereses y cómo ganar un ingreso extra.
Respuesta rápida: ahorrar consiste en tener un sistema: haz un presupuesto sencillo, automatiza tu ahorro, crea un fondo de emergencia y guárdalo en una cuenta asegurada que pague buenos intereses. Después busca las formas más importantes de gastar menos o ganar más.
Ahorrar no depende solo de cuánto ganas: depende de tener un sistema. Esta guía reúne, en orden, todo lo que necesitas para empezar a ahorrar en Estados Unidos aunque tu sueldo sea ajustado, con enlaces a nuestras guías detalladas. Si te encuentras siglas como FDIC o APY, las explicamos en el glosario.
Sin cuenta bancaria pagas comisiones por cambiar cheques y es más difícil ahorrar. Muchos bancos y cooperativas abren cuentas con pasaporte, ITIN o matrícula consular.
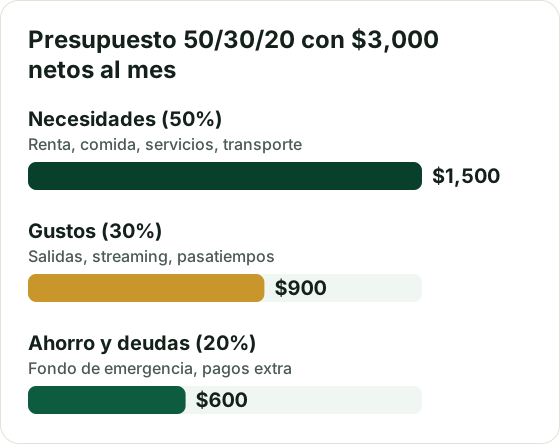
La regla 50/30/20 divide tu ingreso neto en necesidades (50%), gustos (30%) y ahorro y deudas (20%). Si no te alcanza, empieza con un 10% de ahorro y súbelo poco a poco.
Es dinero solo para imprevistos: una avería del auto, una visita al médico, una semana sin trabajo. Empieza con una meta de $500 a $1,000 y crece hasta 3–6 meses de gastos esenciales.
El truco que más funciona: automatizar una transferencia al ahorro el mismo día que cobras.
Ten el ahorro en un banco distinto al de tus gastos diarios.
Revisa y cancela suscripciones que no usas.
Llama para bajar tus facturas (teléfono, internet, seguros).
Planifica las compras grandes y espera 48 horas antes de comprar por impulso.
Guarda los aumentos de sueldo antes de acostumbrarte a gastarlos.
Compara precios antes de cada compra importante.
Divide los gastos anuales entre 12 y apártalos cada mes.
Celebra cada meta, aunque sea pequeña.
Preguntas frecuentes
¿Cuánto debería tener ahorrado?
Para empezar, $500–$1,000 como fondo de emergencia inicial. A largo plazo, de 3 a 6 meses de gastos esenciales, y más si tus ingresos son irregulares.
¿Dónde guardo mis ahorros?
En una cuenta de ahorro de alto rendimiento asegurada (FDIC o NCUA), separada de tu cuenta del día a día. No en efectivo en casa ni en inversiones de riesgo.
¿Vale la pena ahorrar si gano poco?
Sí. Aunque sean $10 a la semana, son $520 al año que pueden evitar que un imprevisto termine en una deuda cara.
Esta guía tiene fines educativos y no constituye asesoría financiera personalizada. Lee nuestro Aviso legal.
Cómo saber si un trabajo por internet es una estafa: 10 señales de alerta, las estafas más comunes de trabajo desde casa (tareas, cheques falsos, reenvío de paquetes) y qué hacer si ya pagaste.
Publicado 29 de octubre de 2026 · 6 min de lectura
Qué documentos necesitas para abrir una cuenta bancaria en Estados Unidos sin SSN (pasaporte, ITIN, matrícula consular), dónde abrirla y cómo evitar comisiones.
Publicado 22 de octubre de 2026 · 5 min de lectura