Prefer to read in English? View in English →

Presupuesto 50/30/20: cómo funciona con ejemplos reales

Cómo dividir tu sueldo con la regla 50/30/20: qué entra en necesidades, gustos y ahorro, un ejemplo con $3,000 y cómo adaptarla si tu dinero no alcanza.

En esta guía (8)

Respuesta rápida: la regla 50/30/20 divide tu sueldo neto en 50% para necesidades, 30% para gustos y 20% para ahorro y pagos extra de deudas. Con $3,000 al mes, son $1,500, $900 y $600.

Si alguna vez llegaste a fin de mes sin saber en qué se fue tu dinero, la regla 50/30/20 es una de las formas más sencillas de empezar un presupuesto. No necesitas apuntar cada café: solo dividir tus ingresos en tres grupos.

🧮 Divide tu propio sueldo en segundos con nuestra calculadora de presupuesto 50/30/20 gratis.

Cómo funciona la regla 50/30/20

Tomas tu ingreso neto (lo que realmente te llega después de impuestos y descuentos) y lo repartes así:

  • 50% para necesidades: lo que tienes que pagar sí o sí.
  • 30% para gustos: lo que te hace la vida más agradable, pero podrías recortar.
  • 20% para ahorro y deudas: tu futuro.

Ejemplo con $3,000 netos al mes

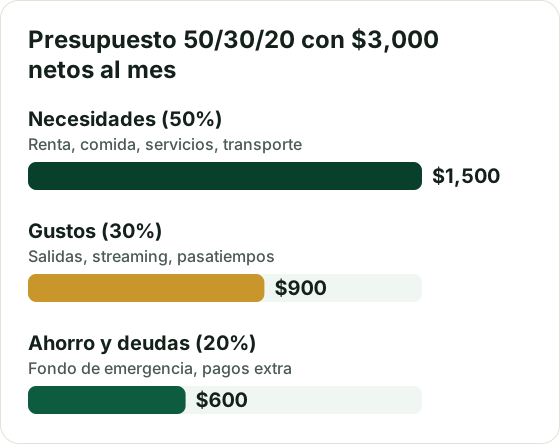
Gráfico de barras del presupuesto 50/30/20 con $3,000 netos: $1,500 para necesidades, $900 para gustos y $600 para ahorro y deudas

  • Necesidades, $1,500: renta, comida del supermercado, luz, agua, internet, teléfono, transporte, seguros y pagos mínimos de deudas.
  • Gustos, $900: restaurantes, streaming, ropa que no es imprescindible, salidas, viajes, pasatiempos.
  • Ahorro y deudas, $600: fondo de emergencia, jubilación y pagos extra a tus deudas.

Cómo hacerlo en 4 pasos

  1. Calcula tu ingreso neto mensual. Si tus ingresos varían, usa el promedio de los últimos 3–6 meses, o mejor aún, el mes más bajo.
  2. Revisa tus gastos de los últimos 2–3 meses en tu banco y tus tarjetas, y clasifícalos en los tres grupos.
  3. Compara con 50/30/20. ¿Dónde te pasas?
  4. Automatiza el 20%: programa una transferencia al ahorro el día que cobras.

¿Y si mis necesidades pasan del 50%?

Es muy común, sobre todo en ciudades con renta cara. No te preocupes: la regla es una guía, no una ley. Puedes adaptarla:

  • 60/20/20 o incluso 70/10/20 si la vivienda se lleva mucho, intentando mantener el 20% de ahorro.
  • Si ni así llega, empieza con un 10% de ahorro y súbelo poco a poco.
  • A largo plazo, busca reducir las necesidades grandes: vivienda, transporte, seguros (lee cómo pagar menos en el seguro de auto) o deudas caras.

Cómo usar tu 20%

Un buen orden:

  1. Fondo de emergencia inicial de $500–$1,000 (cómo crearlo).
  2. Deudas con intereses altos, como las tarjetas, con el método avalancha o bola de nieve.
  3. Completar el fondo de emergencia hasta 3–6 meses de gastos.
  4. Jubilación y otras metas.

Guarda el ahorro en una cuenta de ahorro de alto rendimiento para que genere intereses.

Errores comunes

  • Usar el ingreso bruto en vez del neto: tu presupuesto saldrá inflado.
  • Meter gustos en necesidades: el internet es necesidad, pero el plan más caro probablemente no.
  • Olvidar los gastos anuales (seguros, matrículas, regalos): divídelos entre 12 y apártalos cada mes.
  • Abandonar al primer mes malo. Un presupuesto se ajusta, no se rompe.

El 50/30/20 con distintos ingresos

Sueldo neto mensualNecesidades (50%)Gustos (30%)Ahorro y deudas (20%)
$2,000$1,000$600$400
$3,000$1,500$900$600
$4,000$2,000$1,200$800
$5,000$2,500$1,500$1,000

¿Te pagan cada dos semanas? Multiplica un cheque por 26 y divide entre 12. Un cheque de $1,400 son unos $3,033 al mes.

Prueba tus propios números con nuestra calculadora de presupuesto 50/30/20 gratis.

Preguntas frecuentes

¿Los pagos mínimos de deudas son necesidades o ahorro? El mínimo va en necesidades; lo que pagas de más va en el 20%.

¿Sirve si cobro por semana o por quincena? Sí. Aplica los mismos porcentajes a cada pago o calcula tu promedio mensual.

¿Hay alternativas a la regla 50/30/20? Sí, como el presupuesto base cero (asignas cada dólar a algo) o el método de sobres. Lo mejor es el que de verdad vas a usar.


Este artículo tiene fines educativos y no constituye asesoría financiera personalizada. Lee nuestro Aviso legal.

Fuentes oficiales

Los enlaces llevan a las webs oficiales (en inglés). Las normas cambian: confirma allí la información más reciente.