Respuesta rápida: los préstamos de día de pago son rápidos, pero muy caros. En nuestro ejemplo, $60 de comisión cada dos semanas suman $300 en comisiones en unas 10 semanas si sigues renovando el préstamo. Antes de pedir uno, prueba un préstamo alternativo de una cooperativa, un plan de pago o un adelanto de tu empleador.
Cuando falta dinero antes del día de cobro, un préstamo de día de pago (payday loan) parece una salida rápida: sin revisión de crédito y con el dinero en minutos. Pero es una de las formas más caras de pedir prestado. Antes de firmar, mira los números.
¿Qué es un préstamo de día de pago?
Es un préstamo pequeño (normalmente de unos cientos de dólares) que debes devolver de una vez en tu próximo día de pago, en unas dos semanas. Para asegurarse el cobro, el prestamista te pide un cheque posfechado o acceso a tu cuenta bancaria.
Su costo real
Una comisión típica es de $15 por cada $100 prestados por dos semanas. Parece poco, pero equivale a una APR de casi el 400%, según la CFPB. Una tarjeta de crédito, en comparación, suele estar entre el 20% y el 30%.
La trampa: la renovación
Muchas personas no pueden devolver todo el préstamo más la comisión en dos semanas, así que lo renuevan: pagan solo la comisión y el préstamo sigue.
Ejemplo con $400:
Comisión cada dos semanas: $60.
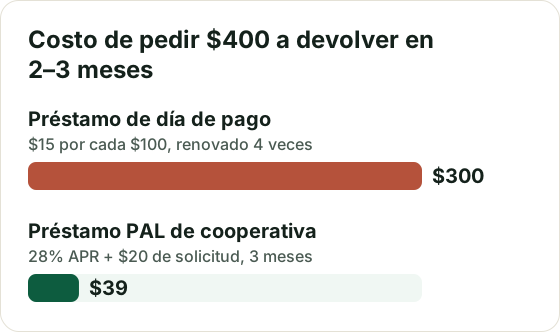
Si lo renuevas 4 veces y lo pagas a la quinta, en unas 10 semanas habrás pagado $300 en comisiones, y además tendrás que devolver los $400.
Con un préstamo PAL de una cooperativa de crédito (hasta 28% APR), pedir $400 y pagarlos en 3 meses costaría unos $39 en total, incluida la comisión de solicitud.
7 alternativas más baratas
Préstamos PAL de cooperativas de crédito federales. Están pensados justo para sustituir a los payday loans: montos pequeños, APR máxima del 28% y una comisión de solicitud limitada (hasta $20). No todas las cooperativas federales los ofrecen, y normalmente debes ser socio desde hace al menos un mes.
Negociar con quien te cobra: muchos proveedores de luz, hospitales o caseros aceptan un plan de pagos si lo pides antes de atrasarte.
Adelanto de sueldo de tu empleador o una aplicación de acceso al salario ganado a través de tu trabajo. Revisa bien sus comisiones.
Pequeño préstamo personal de un banco o una cooperativa, incluso con crédito regular.
Tarjeta de crédito para una compra puntual (no un adelanto de efectivo, que es caro), si puedes pagarla pronto.
Ayudas comunitarias: organizaciones locales, iglesias y programas públicos para comida, renta o servicios. Marca 211 en EE. UU. para encontrarlas.
Asesoría crediticia sin fines de lucro, si las deudas se están acumulando.
Si ya tienes un payday loan
No lo renueves si puedes evitarlo. Pregunta si el prestamista ofrece un plan de pago extendido: en algunos estados están obligados a ofrecerlo.
Prioriza devolverlo antes que otros gastos no esenciales.
Si el prestamista te amenaza o te cobra de forma abusiva, presenta una queja ante la CFPB y ante el regulador de tu estado.
Preguntas frecuentes
¿Los payday loans ayudan a construir crédito?
Normalmente no: la mayoría no reporta pagos a las agencias. Pero si no pagas y la deuda pasa a cobranza, sí puede dañar tu crédito.
¿Son legales en todos los estados?
No. Algunos estados los prohíben o limitan mucho su costo.
Este artículo tiene fines educativos y no constituye asesoría financiera. Las normas sobre préstamos cambian según el estado y el país. Lee nuestro Aviso legal.
Cómo encontrar un préstamo para construir crédito cerca de ti: cooperativas de crédito, bancos comunitarios, CDFI y prestamistas online, cuánto cuestan, qué preguntar y si vale la pena.
Publicado 31 de octubre de 2026 · 5 min de lectura