Deducciones vs. créditos fiscales: cuál es la diferencia y cuál te ahorra más
Qué es una deducción y qué es un crédito fiscal, por qué un crédito de $1,000 vale mucho más que una deducción de $1,000 y cuáles son los más comunes en EE. UU.
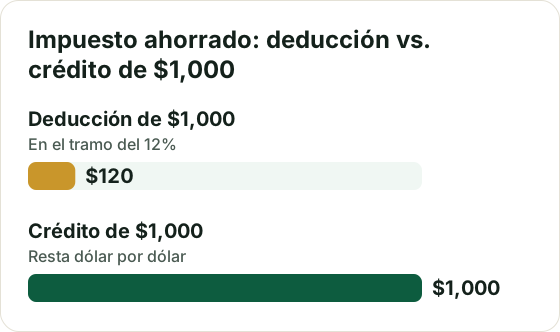
Respuesta rápida: una deducción baja tus ingresos gravables, mientras que un crédito baja lo que debes dólar por dólar. En el tramo del 12%, una deducción de $1,000 te ahorra $120, pero un crédito de $1,000 te ahorra los $1,000 completos.
En temporada de impuestos oirás hablar de deducciones y de créditos fiscales como si fueran lo mismo. No lo son, y entender la diferencia puede ayudarte a no dejar dinero sobre la mesa.
La diferencia en una frase
Una deducción reduce tus ingresos sujetos a impuestos.
Un crédito reduce directamente el impuesto que debes, dólar por dólar.
Ejemplo: $1,000 de deducción vs. $1,000 de crédito
Supón que estás en el tramo del 12% del impuesto federal:
Una deducción de $1,000 reduce tus ingresos sujetos a impuestos en $1,000. Te ahorra $1,000 × 12% = $120.
Un crédito de $1,000 resta $1,000 de tu impuesto. Te ahorra $1,000.
Por eso, a igual cantidad, un crédito casi siempre vale más.
Tipos de deducciones
Deducción estándar: una cantidad fija que la mayoría de las personas resta de sus ingresos sin justificar gastos. Cambia cada año.
Deducciones detalladas (itemized): por ejemplo, intereses hipotecarios, ciertos impuestos estatales y locales o donaciones a organizaciones benéficas. Solo convienen si suman más que la deducción estándar.
Ajustes al ingreso (se pueden usar aunque tomes la deducción estándar): por ejemplo, ciertos aportes a una IRA tradicional, a una HSA o los intereses de préstamos estudiantiles, si cumples los requisitos.
Tipos de créditos
Reembolsables: si el crédito es mayor que tu impuesto, te devuelven la diferencia. Ejemplo: el Crédito Tributario por Ingreso del Trabajo (EITC).
No reembolsables: pueden bajar tu impuesto hasta $0, pero no te devuelven el sobrante. Ejemplo: el Crédito Vitalicio por Aprendizaje (Lifetime Learning Credit).
Parcialmente reembolsables: una parte puede devolverse. Ejemplos: el Crédito Tributario por Hijos y el Crédito de Oportunidad Americana (estudios universitarios).
Otro crédito común es el de cuidado de hijos y dependientes. Los créditos para mejoras de eficiencia energética y energía limpia en el hogar se eliminaron para gastos o instalaciones posteriores al 31 de diciembre de 2025 por la ley fiscal de 2025 (One Big Beautiful Bill). Los requisitos y las cantidades cambian; consulta siempre IRS.gov.
Importante para familias con ITIN: algunos créditos exigen número de Seguro Social (SSN). El EITC lo exige desde hace años y, desde el año fiscal 2025, el Crédito Tributario por Hijos exige que no solo el hijo, sino también el contribuyente, tenga un SSN válido. Si declaras en conjunto y solo uno de los dos tiene SSN, confirma tu caso en IRS.gov o con un preparador certificado. Quien no califica puede tener derecho a un crédito menor, el Crédito por Otros Dependientes. Si declaras con ITIN, revisa los requisitos de cada crédito antes de contar con un reembolso.
Cómo aprovecharlos
Declara aunque ganes poco: algunos créditos reembolsables solo se cobran si presentas la declaración.
Guarda tus comprobantes de gastos de estudios, cuidado de niños o donaciones.
Imagina que debes $400 de impuestos y calificas para un crédito de $1,000:
Tipo de crédito
Impuesto que debes después
Dinero de vuelta
No reembolsable
$0
$0 (los otros $600 se pierden)
Reembolsable
$0
$600
Parcialmente reembolsable
$0
Depende del límite del crédito
Por eso, cuando veas un crédito, revisa si es reembolsable. Las cantidades son ejemplos, y cada crédito tiene sus propias reglas.
Preguntas frecuentes
¿Puedo usar la deducción estándar y créditos a la vez?
Sí. La deducción estándar y los créditos son independientes.
¿Una deducción me da reembolso?
Indirectamente: al bajar tu impuesto, puede aumentar tu reembolso si te retuvieron de más, pero no “te pagan” la deducción.
¿Qué conviene más, la deducción estándar o detallar?
Elige la que sea mayor. La mayoría de las personas sale ganando con la estándar.
Este artículo tiene fines educativos y no constituye asesoría fiscal. Los créditos, deducciones y requisitos cambian cada año; consulta IRS.gov o a un profesional autorizado. Lee nuestro Aviso legal.
Cuánto tarda el reembolso de impuestos: unas 3 semanas si declaras por internet, 6 semanas o más por correo, y a principios de marzo si pides el EITC o el ACTC. Cómo seguirlo y qué lo retrasa.
Publicado 8 de noviembre de 2026 · 4 min de lectura
W-2 vs. 1099 explicado: quién te retiene los impuestos, cuánto más paga un independiente de Seguro Social y Medicare, qué puedes deducir y qué hacer si crees que te clasificaron mal.
Publicado 5 de noviembre de 2026 · 4 min de lectura
Sí, el dinero ganado en internet paga impuestos, aunque no recibas un 1099. Cómo funcionan el 1099-K y el 1099-NEC, cuándo debes el impuesto de autoempleo, qué puedes deducir y cómo evitar multas.
Publicado 30 de octubre de 2026 · 6 min de lectura