Respuesta rápida: el costo de un préstamo de auto depende de la cantidad, el APR y el plazo. Un plazo más largo baja la cuota, pero puede costarte miles de dólares más en intereses, así que compara el APR y el costo total, no solo la cuota. Conseguir una preaprobación antes de ir al concesionario te ayuda a comparar.
Comprar un auto es, para muchas familias, la segunda compra más grande después de una casa. Y el préstamo puede costar miles de dólares de más si te fijas solo en el pago mensual. Te explicamos cómo funciona y cómo pagar menos.
Lo básico de un préstamo para auto
Monto: el precio del auto menos tu enganche (pago inicial) y el valor de tu auto anterior, si lo entregas.
APR: la tasa anual, que incluye intereses y ciertas comisiones.
Plazo: cuántos meses tardarás en pagarlo (36, 48, 60, 72…).
El auto queda como garantía: si dejas de pagar, el prestamista puede quitártelo.
El error más caro: alargar el plazo
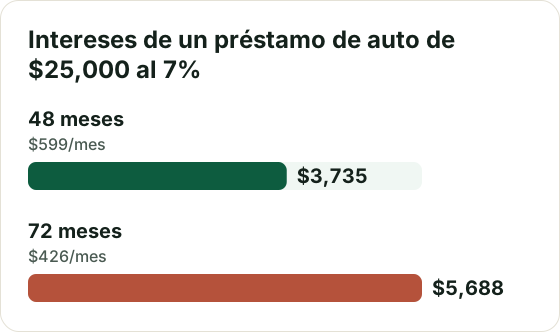
Un plazo más largo baja el pago mensual, pero sube el total de intereses. Mira este ejemplo con $25,000 al 7% APR:
48 meses: unos $599 al mes y $3,735 de intereses.
72 meses: unos $426 al mes y $5,688 de intereses.
Pagar $173 menos al mes te cuesta casi $2,000 más en total. Además, con plazos largos es fácil quedar “de cabeza” (upside down): deber más de lo que vale el auto, porque los autos pierden valor rápido.
Cuánto influye tu crédito
La tasa depende mucho de tu puntaje. Con el mismo préstamo de $25,000 a 60 meses:
Revisa tu reporte de crédito y corrige errores antes de solicitar (cómo disputar un error).
Precalifícate antes de ir al concesionario con tu banco o una cooperativa de crédito, que suelen ofrecer tasas más bajas. Llegarás con una oferta en la mano.
Compara varias ofertas en pocos días. Los modelos de puntaje suelen contar como una sola consulta las solicitudes de préstamo de auto hechas en un periodo corto.
Negocia el precio del auto por separado de la financiación. No dejes que todo se mezcle en “¿cuánto quieres pagar al mes?”.
Pregunta si el concesionario puede mejorar la tasa que ya tienes. Los concesionarios pueden añadir un margen a la tasa del banco.
Da un buen enganche. Lo habitual es intentar al menos un 10%–20%: pides menos prestado y reduces el riesgo de quedar “de cabeza”.
Elige el plazo más corto que puedas pagar cómodamente.
Cuidado con los extras
En la oficina de financiación te pueden ofrecer garantías extendidas, seguro GAP, protección de pintura, etc. Algunos pueden tener sentido en tu caso, pero:
no son obligatorios para conseguir el préstamo;
si los financias, pagas intereses sobre ellos;
suelen poder comprarse más baratos en otro sitio, por ejemplo el seguro GAP con tu aseguradora.
La entrada también ayuda: si das $5,000 de entrada y pides $20,000 a 60 meses con la misma tasa, te ahorras unos $940 de intereses y bajas el pago unos $99 al mes.
Preguntas frecuentes
¿Es mejor el financiamiento del concesionario o el del banco?
No hay una respuesta fija: a veces los fabricantes ofrecen promociones muy buenas (incluso 0%). Lo importante es tener una oferta propia para comparar.
¿Puedo pagar el préstamo antes de tiempo?
La mayoría de los préstamos de auto lo permiten sin penalización, pero confírmalo antes de firmar.
¿Puedo conseguir un préstamo de auto sin historial de crédito?
Es posible, pero con tasas más altas. Un codeudor con buen crédito o un enganche más grande pueden ayudar.
Este artículo tiene fines educativos y no constituye asesoría financiera. Las cifras son ilustrativas; las tasas reales dependen de tu crédito, el auto y el prestamista. Lee nuestro Aviso legal.
Cómo encontrar un préstamo para construir crédito cerca de ti: cooperativas de crédito, bancos comunitarios, CDFI y prestamistas online, cuánto cuestan, qué preguntar y si vale la pena.
Publicado 31 de octubre de 2026 · 5 min de lectura