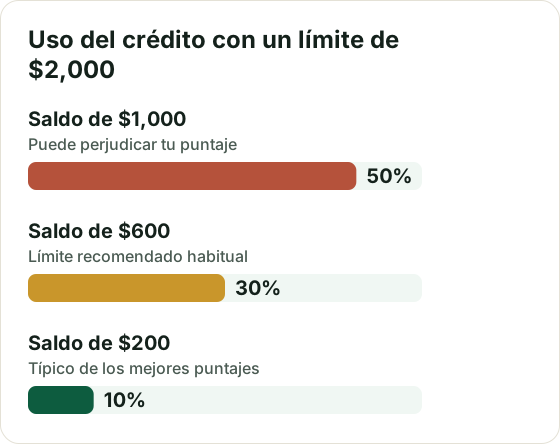
Respuesta rápida: el uso del crédito es cuánto de tu límite de tarjetas estás usando: un saldo de $600 con un límite de $2,000 es un 30%. La recomendación común es estar por debajo del 30%, y por debajo del 10% es lo típico de los puntajes más altos. Puede mejorar en pocas semanas.
Después de pagar a tiempo, el factor que más influye en tu puntaje de crédito es cuánto de tu crédito disponible estás usando. Se llama uso o utilización del crédito (credit utilization), y lo bueno es que puedes mejorarlo en pocas semanas.
Es el porcentaje de tus límites de tarjetas de crédito que estás usando:
Uso del crédito = saldo de tus tarjetas ÷ límite total × 100
Ejemplo: si tus tarjetas suman un límite de $2,000 y tu saldo es de $600, tu uso es del 30%.
Se calcula de dos formas, y ambas cuentan:
Total: todas tus tarjetas juntas.
Por tarjeta: cada tarjeta por separado. Una tarjeta llena puede perjudicarte aunque el total sea bajo.
¿Qué porcentaje debes usar?
Menos del 30%: la recomendación más habitual.
Menos del 10%: lo típico de las personas con los puntajes más altos.
0%: no es lo ideal. Tener las tarjetas sin ningún uso reportado puede ser un poco peor que un uso bajo. Basta con una compra pequeña al mes que pagues completa.
Según FICO, las “cantidades adeudadas” (donde el uso del crédito tiene mucho peso) representan alrededor del 30% del puntaje. Lee cómo construir tu crédito en Estados Unidos para ver todos los factores.
El detalle que casi nadie conoce: qué saldo se reporta
El banco suele reportar a las agencias el saldo de tu estado de cuenta, no lo que debes el día del vencimiento. Por eso, aunque pagues todo cada mes, si tu estado de cuenta cierra con la tarjeta casi llena, tu uso reportado será alto.
Solución: paga una parte antes de la fecha de cierre del estado de cuenta, no solo antes del vencimiento.
6 formas de bajar tu uso del crédito
Paga antes del cierre del estado de cuenta. Es el truco más rápido.
Haz dos pagos al mes, por ejemplo uno a mitad de mes y otro al vencimiento.
Pide un aumento de límite. Si tu saldo es el mismo y tu límite sube, tu uso baja. Pregunta si la revisión genera una consulta dura.
Reparte los gastos entre varias tarjetas para que ninguna quede llena.
No cierres tarjetas viejas sin cuota anual: perderías su límite y tu uso subiría.
A diferencia de los pagos atrasados, el uso del crédito no tiene “memoria” en los modelos de puntaje más usados: cuenta el saldo del último reporte. Cuando tu banco reporte un saldo más bajo (normalmente una vez al mes), tu puntaje puede subir en el siguiente ciclo.
¿Cuánto saldo puedes tener? Una tabla rápida
Límite de crédito
30% del límite
10% del límite
$300
$90
$30
$500
$150
$50
$1,000
$300
$100
$2,000
$600
$200
$5,000
$1,500
$500
$10,000
$3,000
$1,000
Ejemplo con dos tarjetas: la tarjeta A debe $450 con un límite de $500 (90%), y la tarjeta B debe $100 con un límite de $1,500 (cerca del 7%). Tu uso total es de $550 sobre $2,000, un 27.5%, que parece bien. Pero la tarjeta A está casi al límite, así que conviene pagarla primero.
¿Los préstamos cuentan en el uso del crédito?
El uso del crédito se refiere sobre todo a créditos rotativos, como las tarjetas. Los préstamos a plazos (auto, préstamo personal) se valoran de otra forma.
¿Tengo que dejar saldo pendiente para tener buen crédito?
No. Puedes pagar el total cada mes. Lo que importa es el saldo que aparece en el estado de cuenta, no dejar deuda ni pagar intereses.
¿Una tarjeta asegurada también cuenta?
Sí. Con límites pequeños es fácil pasar del 30%, así que vigila tu saldo. Lee cómo funcionan las tarjetas aseguradas.
Este artículo tiene fines educativos y no constituye asesoría financiera. Cada modelo de puntaje calcula de forma algo distinta. Lee nuestro Aviso legal.
Una consulta suave nunca afecta tu puntaje de crédito. Una consulta dura suele restar menos de 5 puntos FICO y cuenta 12 meses. Ejemplos, comparar préstamos y cómo quitar consultas erróneas.
Publicado 28 de octubre de 2026 · 4 min de lectura
Cuánto se tarda de verdad en hacer crédito desde cero en EE. UU.: cuándo tendrás tu primer puntaje, qué pasa a los 6, 12 y 24 meses y cómo llegar a 700+ antes.
Publicado 26 de octubre de 2026 · 5 min de lectura