Respuesta rápida: un préstamo para construir crédito es un préstamo al revés: el prestamista guarda el dinero mientras haces pagos mensuales durante 6 a 24 meses, los reporta a las agencias de crédito y te da el dinero al final. Es una forma de bajo riesgo de crear historial, pero no sirve para una emergencia.
Un préstamo para construir crédito (credit builder loan) es un préstamo al revés: primero pagas y después recibes el dinero. Parece raro, pero está diseñado para personas sin historial (o con mal historial) que quieren hacer crédito sin arriesgarse a endeudarse.
Cómo funciona
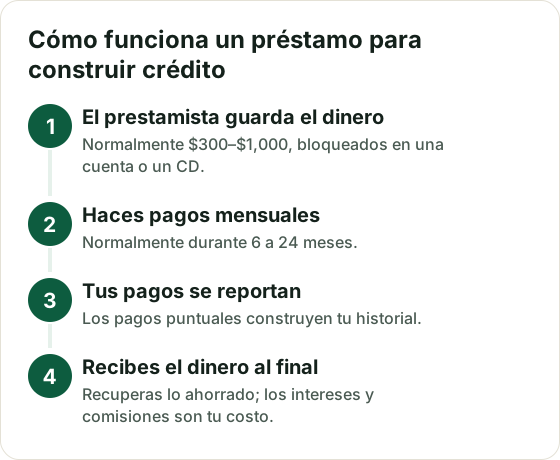
El prestamista aprueba un préstamo pequeño, normalmente de $300 a $1,000, pero no te da el dinero: lo guarda en una cuenta de ahorro o un certificado de depósito (CD).
Pagas cuotas mensuales durante 6 a 24 meses.
Cada pago puntual se reporta a las agencias de crédito y construye tu historial.
Al terminar, recibes el dinero ahorrado. Lo que te cuesta son los intereses y las comisiones.
Cuánto cuesta
Depende del prestamista. Algunos cobran una comisión de apertura y una tasa de interés; otros, poco o nada. Como el préstamo es pequeño, el costo total suele ser moderado, pero compáralo: lo ideal es pagar poco más que un ahorro forzoso.
Un ejemplo real: cuánto cuesta
Para que el costo se entienda, este es un plan real de Self, uno de los proveedores más conocidos de este tipo de préstamos, tal como aparecía en su página oficial de precios el 28 de octubre de 2026. No ganamos nada si te registras, y los planes cambian, así que revisa las condiciones actuales antes de solicitar.
Self Credit Builder Account (plan de ejemplo)
Pago mensual
$35
Plazo
24 meses
Total que pagas
$840
Lo que recibes al final
$717
Cargo financiero (tu costo)
$123
APR
15.69%
Consulta dura de crédito para solicitar
No
Reporta a las tres agencias de crédito
Sí
Dicho de forma sencilla: pagas unos $5 al mes en intereses y comisiones a cambio de dos años de historial de pagos a tiempo, y terminas con unos $717 ahorrados. Había otros planes con cuotas distintas ($25, $48 y $150 cuando lo revisamos), y una cooperativa de crédito puede ofrecerte un préstamo parecido más barato, así que compara antes de elegir.
Ventajas
Te aprueban fácil: como el prestamista no te entrega el dinero, el riesgo es bajo.
Ahorras a la fuerza: al final tienes un pequeño fondo, que puede ser el inicio de tu fondo de emergencia.
Añade un tipo de crédito distinto: un préstamo a plazos, que complementa bien a una tarjeta.
No hay riesgo de gastar de más, como con una tarjeta.
Desventajas
No te da dinero cuando lo necesitas. No sirve para emergencias.
Un pago atrasado te perjudica: el préstamo puede dañar tu crédito igual que ayudarlo.
No baja tu uso del crédito, porque no es una tarjeta (lee uso del crédito).
¿Préstamo para construir crédito o tarjeta asegurada?
¿Puedo pagarlo antes de tiempo?
Muchos lo permiten, pero pagarlo muy rápido reduce el número de pagos reportados, que es justo lo que construye tu historial.
¿Qué pasa si dejo de pagar?
Se reportarán los atrasos y perderás parte del beneficio. Algunos prestamistas cierran el préstamo y te devuelven lo ahorrado menos lo que debes.
¿En cuánto tiempo veré resultados?
Normalmente, tras unos 6 meses de pagos ya puede generarse tu primer puntaje.
Este artículo tiene fines educativos y no constituye asesoría financiera. Las condiciones de cada prestamista varían. Lee nuestro Aviso legal.
Cómo encontrar un préstamo para construir crédito cerca de ti: cooperativas de crédito, bancos comunitarios, CDFI y prestamistas online, cuánto cuestan, qué preguntar y si vale la pena.
Publicado 31 de octubre de 2026 · 5 min de lectura