¿Cuánto tiempo se tarda en hacer crédito? Calendario realista de 0 a 700+
Cuánto se tarda de verdad en hacer crédito desde cero en EE. UU.: cuándo tendrás tu primer puntaje, qué pasa a los 6, 12 y 24 meses y cómo llegar a 700+ antes.
¿Es bueno un puntaje de 650, 700 o 760? Tabla de rangos del puntaje de crédito FICO (300–850), qué consigues con cada uno y cómo subir al siguiente.
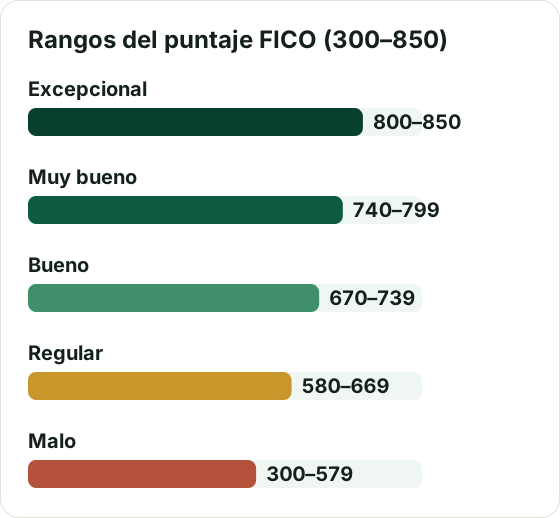
Respuesta rápida: en la escala FICO, que va de 300 a 850, un buen puntaje de crédito es 670 o más. De 740 a 799 es muy bueno y de 800 a 850, excepcional. Por debajo de 670 es “regular” (580–669) o “malo” (300–579).
Tu puntaje de crédito es un número que resume qué tan confiable eres pagando deudas. De él depende si te aprueban una tarjeta, un préstamo o un apartamento, y cuánto interés pagarás. Abajo tienes la tabla completa de rangos y una guía puntaje por puntaje para que veas exactamente dónde está el tuyo.
El puntaje más usado en EE. UU. es el FICO Score, que va de 300 a 850:
| Rango | Puntaje | Qué significa |
|---|---|---|
| Excepcional | 800–850 | Accedes a las mejores tasas y ofertas |
| Muy bueno | 740–799 | Tasas muy buenas; aprobación fácil |
| Bueno | 670–739 | Te aprueban la mayoría de los productos |
| Regular | 580–669 | Te aprueban algunos productos, con tasas más altas |
| Malo | 300–579 | Difícil conseguir crédito tradicional |
En resumen: a partir de 670 se considera un puntaje bueno, y de 740 en adelante, muy bueno. Según los datos más recientes de FICO (2026), el puntaje FICO medio en EE. UU. ronda los 714.
Busca tu número en la tabla:
| Tu puntaje | Rango FICO | ¿Es bueno? |
|---|---|---|
| 800–850 | Excepcional | Sí: el nivel más alto. Normalmente accedes a las mejores tasas y ofertas. |
| 740–799 | Muy bueno | Sí: tasas muy buenas y aprobaciones fáciles. |
| 700–739 | Bueno | Sí: un puntaje sólido para la mayoría de tarjetas y préstamos. |
| 670–699 | Bueno | Sí, pero estás al principio de “bueno”: unos pocos puntos menos y bajas a “regular”. |
| 620–669 | Regular | Todavía no. Te pueden aprobar algunos productos, normalmente con tasas más altas. |
| 580–619 | Regular | Parte baja de “regular”. Muchos prestamistas te rechazarán o te cobrarán mucho más. |
| 300–579 | Malo | No. Concéntrate en reconstruirlo (mira los pasos más abajo). |
Es otro sistema de puntaje que también va de 300 a 850, creado por las tres agencias de crédito. Muchas apps gratuitas muestran el VantageScore, mientras que la mayoría de los prestamistas usan FICO. Por eso es normal que veas números algo distintos en cada sitio. Lo importante es la tendencia: si sube en uno, suele subir en los otros.
| Rango FICO | Nombre en FICO | Rango VantageScore 3.0 | Nombre en VantageScore |
|---|---|---|---|
| 800–850 | Excepcional | 781–850 | Excelente |
| 740–799 | Muy bueno | 661–780 | Bueno |
| 670–739 | Bueno | 601–660 | Regular |
| 580–669 | Regular | 300–600 | Malo |
| 300–579 | Malo |
Las filas no equivalen una a una: cada modelo define sus rangos a su manera, y las agencias de crédito no siempre usan los mismos nombres. Además, cada prestamista puede poner sus propios límites.
| Factor | Peso en tu puntaje | Qué mira |
|---|---|---|
| Historial de pagos | Cerca del 35% | Si pagas a tiempo |
| Cantidad que debes | Cerca del 30% | Cuánto debes, incluido tu uso del crédito |
| Antigüedad del historial | Cerca del 15% | Cuánto tiempo llevan abiertas tus cuentas |
| Crédito nuevo | Cerca del 10% | Solicitudes y cuentas recientes |
| Tipos de crédito | Cerca del 10% | Qué tipos de crédito tienes, como tarjetas y préstamos |
Por eso, los dos hábitos que más importan son pagar a tiempo y mantener bajos los saldos de tus tarjetas. Revisa el tuyo con nuestra calculadora del uso del crédito gratis.
Mucho. Por ejemplo, en un préstamo de auto de $25,000 a 60 meses, pagar un 6% en vez de un 12% de interés te ahorra más de $4,000 (lo explicamos en préstamos para auto). Lo mismo pasa con tarjetas, préstamos personales, hipotecas e incluso, en muchos estados, con el seguro de auto.
No hay un número único, porque cada prestamista pone sus reglas. Estas son guías generales:
| Lo que quieres | Puntaje que suele ayudar | Conviene saber |
|---|---|---|
| Tarjeta de crédito normal | 670 o más | Sin historial o con crédito regular, empieza con una tarjeta asegurada |
| Préstamo de auto | Varía mucho | Con puntajes bajos pueden aprobarte, pero con intereses mucho más altos |
| Préstamo personal | 670 o más para mejores tasas | Si estás por debajo, lee préstamos con mal crédito |
| Apartamento | Lo decide cada casero | Muchos también miran tus ingresos y tu historial de alquiler |
| Hipoteca | A menudo unos 620 o más en préstamos convencionales | Los préstamos FHA pueden aceptar menos, y con 740 o más sueles tener las mejores tasas |
Si acabas de llegar o nunca has tenido crédito, quizá no tengas puntaje (no es lo mismo que tener uno malo). Empieza con cómo hacer crédito en USA por primera vez o, si no tienes SSN, con cómo hacer crédito con ITIN.
¿Necesitas mejorar rápido? Lee cómo subir tu puntaje de crédito rápido. ¿Empiezas de cero? Mira cuánto se tarda en hacer crédito. ¿Las deudas de tarjeta te bajan el puntaje? Compara el método avalancha y el de bola de nieve.
| Causa posible | Qué hacer |
|---|---|
| Subió el saldo de tu tarjeta | Págalo. Puede recuperarse rápido cuando se reporte un saldo más bajo |
| Se reportó un pago con más de 30 días de atraso | Ponte al día cuanto antes y pregunta al prestamista si puede ayudarte, si fue un error puntual |
| Solicitaste crédito nuevo | Una consulta dura normalmente solo resta unos pocos puntos |
| Cerraste una tarjeta | Perdiste su límite, así que tu uso del crédito pudo subir |
| Hay un error o un fraude | Revisa tus reportes y dispútalo |
Los cambios pequeños de unos pocos puntos son normales, porque tu puntaje se actualiza cuando se reporta información nueva.
¿Cuál es el rango del puntaje de crédito? El puntaje FICO va de 300 a 850. El VantageScore, el otro modelo común, usa la misma escala de 300 a 850, aunque sus categorías se reparten un poco distinto.
¿Qué se considera un puntaje de crédito excelente? En la escala FICO, de 800 a 850 es “excepcional” y de 740 a 799, “muy bueno”. Cuando alguien dice “excelente”, normalmente se refiere a uno de esos dos rangos.
¿Qué puntaje necesito para una tarjeta de crédito? Para tarjetas normales, suele bastar un puntaje “bueno” (670+). Con puntaje regular o sin historial, empieza con una tarjeta asegurada.
¿Qué puntaje necesito para comprar una casa? Depende del tipo de préstamo: algunos programas aceptan puntajes más bajos, pero las mejores tasas suelen requerir 740 o más.
¿Mi puntaje de otro país cuenta? Normalmente no. Tu historial empieza de cero en EE. UU.
Este artículo tiene fines educativos y no constituye asesoría financiera. Los rangos pueden variar ligeramente según el modelo y el prestamista. Lee nuestro Aviso legal.
Los enlaces llevan a las webs oficiales (en inglés). Las normas cambian: confirma allí la información más reciente.
Cuánto se tarda de verdad en hacer crédito desde cero en EE. UU.: cuándo tendrás tu primer puntaje, qué pasa a los 6, 12 y 24 meses y cómo llegar a 700+ antes.
Hicimos las cuentas con $10,000 de deuda en tarjetas de crédito. Compara los métodos avalancha y bola de nieve en tiempo, intereses y motivación.
Cómo usar una tarjeta de transferencia de saldo al 0% para pagar tu deuda sin intereses: comisiones, plazos, trampas a evitar y un ejemplo con $5,000.